En bref
Le plafond légal du virement instantané est fixé à 100 000 € par transaction selon le règlement européen UE 2024/886, mais les banques appliquent des limites bien inférieures par défaut (souvent 3 000 à 10 000 €). Depuis octobre 2025, vous pouvez modifier vous-même ce plafond directement via votre application bancaire, sans passer par un conseiller.
Le virement instantané, c’est pratique. Mais dès que le montant dépasse quelques milliers d’euros, la question du plafond de virement instantané devient un vrai obstacle. Quelle est la limite par transaction dans votre banque ? Peut-on la modifier soi-même ? Et que faire quand un paiement urgent est bloqué ? Voici les réponses claires, banque par banque.
Depuis février 2025, le virement instantané SEPA est gratuit dans toute l’Union européenne, ce qui en a fait la norme pour les paiements entre professionnels. Mais les plafonds, eux, n’ont pas disparu. Entre limites par transaction, plafonds journaliers et restrictions propres à chaque établissement, le sujet mérite qu’on s’y arrête.
Virement instantané : un rappel rapide pour poser les bases
SEPA instantané, délai de 10 secondes et gratuité obligatoire depuis 2025
Le virement instantané, appelé aussi instant payment SEPA, repose sur le réseau SEPA (Single Euro Payments Area) et garantit un transfert de fonds en moins de 10 secondes, disponible 24h/24 et 7j/7, week-ends et jours fériés compris. Contrairement au virement SEPA classique, qui peut prendre un à deux jours ouvrés, le virement instantané crédite le compte du bénéficiaire en quelques secondes.
Le règlement européen UE 2024/886 a rendu sa gratuité obligatoire depuis le 9 janvier 2025 pour les banques de la zone euro, puis depuis le 9 octobre 2025 pour l’ensemble des prestataires de paiement de la zone SEPA. Concrètement, une banque ne peut plus facturer un virement instantané plus cher qu’un virement classique.
Autre obligation issue de ce même règlement : depuis octobre 2025, les banques doivent vérifier la concordance entre l’IBAN et le nom du bénéficiaire avant d’exécuter le virement. Ce mécanisme de vérification réduit les risques de fraude, mais il peut aussi être une cause de refus si les informations ne correspondent pas exactement.
Plafond par transaction vs plafond journalier : quelle différence ?
Il faut distinguer deux types de limites qui coexistent souvent :
- Le plafond par transaction : montant maximum qu’il est possible de virer en une seule opération instantanée. Si votre virement dépasse ce seuil, il est automatiquement rejeté.
- Le plafond journalier : montant cumulé maximum de virements instantanés sur une période de 24 heures. Même si chaque virement respecte le plafond par transaction, la somme de plusieurs virements dans la journée peut buter sur cette limite.
Pour un entrepreneur qui règle plusieurs fournisseurs en une journée, le plafond journalier est souvent le vrai point de friction, plus que le plafond par transaction.
Quel est le plafond légal maximum en Europe ?
Le règlement UE 2024/886 et le seuil théorique de 100 000 €
À l’échelle européenne, le règlement UE 2024/886 fixe un plafond maximal de 100 000 euros par transaction. Ce seuil constitue le plancher légal que les banques sont tenues de proposer : aucun établissement ne peut imposer un plafond inférieur à 100 000 euros si le client en fait la demande, sous réserve de ses propres critères de risque.
En pratique, cela signifie que le règlement ne fixe pas une limite haute inamovible à 100 000 euros : il garantit simplement que vous pouvez demander à accéder à ce seuil. C’est une nuance importante, souvent mal comprise.
Pourquoi les banques fixent-elles des limites bien inférieures ?
Si le cadre européen autorise jusqu’à 100 000 euros, la plupart des banques appliquent des plafonds beaucoup plus bas par défaut. Deux raisons principales expliquent cela :
- La politique de sécurité anti-fraude : le virement instantané est irrévocable. Contrairement à un virement classique qui peut, dans certaines conditions, être rappelé en cas d’erreur ou de fraude, un virement instantané exécuté ne peut pas être annulé. Les banques compensent ce risque en limitant les montants par défaut.
- La gestion de la liquidité : des virements très élevés traités en 10 secondes à toute heure du jour et de la nuit imposent des contraintes techniques et financières aux établissements.
Le lien entre sécurité des paiements et niveau de plafonnement est donc direct. Un plafond bas n’est pas une mauvaise volonté de votre banque : c’est une mesure de protection, même si elle peut devenir contraignante pour les professionnels.
Tableau comparatif des plafonds de virement instantané par banque en 2026
Les données ci-dessous correspondent aux plafonds par défaut communiqués par les établissements. Ils peuvent varier selon le profil client et sont susceptibles d’évoluer. Tableau mis à jour en 2026.
Banques traditionnelles
| Banque | Plafond par transaction | Plafond journalier | Modifiable ? |
|---|---|---|---|
| BNP Paribas | 3 000 € (par défaut) | 3 000 € | Oui, via l’app ou en agence |
| Société Générale | 3 000 € | 3 000 € | Oui, jusqu’à 100 000 € |
| LCL | 5 000 € | 5 000 € | Oui, sur demande |
| Crédit Agricole | 3 000 € (variable selon caisse régionale) | 3 000 € | Oui, via l’espace en ligne |
| Banque Populaire | 3 000 € | 3 000 € | Oui, via l’app |
| Crédit Mutuel | 5 000 € | 5 000 € | Oui, sur demande |
Néobanques et banques en ligne
| Banque | Plafond par transaction | Plafond journalier | Modifiable ? |
|---|---|---|---|
| Boursorama | 10 000 € | 10 000 € | Oui, via l’application |
| Revolut (compte pro) | Jusqu’à 100 000 € selon plan | Variable selon abonnement | Oui, dans les paramètres |
| N26 | 50 000 € (selon profil) | 50 000 € | Oui, via l’app |
| Qonto | Jusqu’à 100 000 € | Variable selon plan | Oui, directement en ligne |
| Shine | Jusqu’à 50 000 € | Selon plan souscrit | Oui, via l’interface |
Comptes pro vs comptes particuliers : y a-t-il une différence de plafond ?
Oui, et la différence peut être significative. Les comptes professionnels bénéficient généralement de plafonds plus élevés que les comptes particuliers, notamment chez les néobanques comme Qonto ou Revolut Business, qui ont été conçus pour les flux financiers des entreprises.
Chez les banques traditionnelles, la distinction est moins systématique : un compte pro chez BNP Paribas peut avoir le même plafond par défaut qu’un compte particulier, mais avec une procédure d’augmentation plus simple et des seuils accessibles plus élevés. Pour les dirigeants de PME qui jonglent avec des règlements fournisseurs importants, il vaut mieux vérifier explicitement le plafond de son compte pro plutôt que de le supposer supérieur.
Comment modifier son plafond de virement instantané ?
Le nouveau droit à la modification imposé depuis octobre 2025
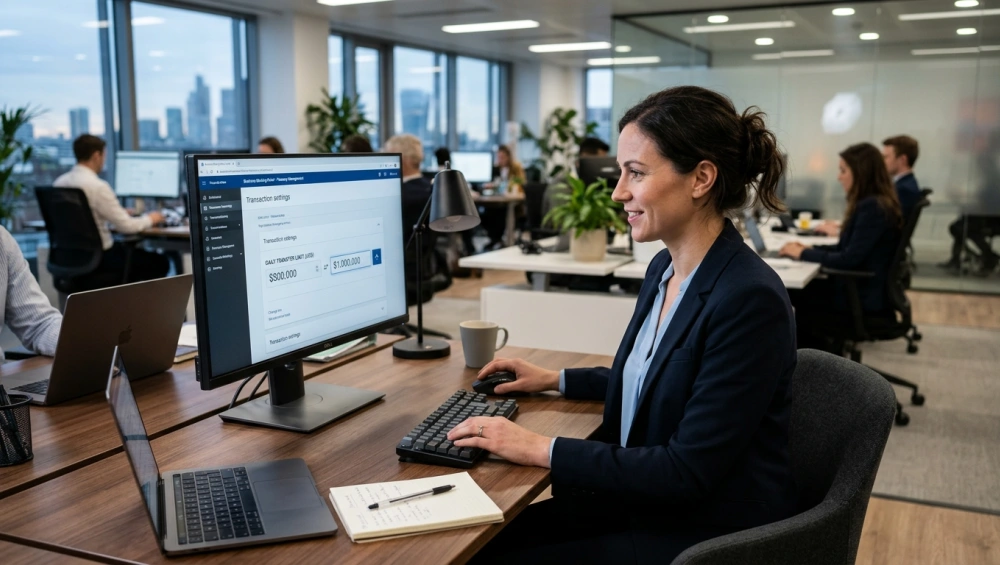
Depuis le 9 octobre 2025, le règlement UE 2024/886 impose aux banques de permettre à leurs clients de modifier leur plafond de virement instantané eux-mêmes, sans avoir à passer par leur conseiller. Cette obligation vise à rendre les plafonds dynamiques : vous pouvez les augmenter avant une opération importante, puis les abaisser pour limiter les risques au quotidien.
Concrètement, la banque doit proposer un mécanisme de modification accessible via l’application mobile ou l’espace en ligne. Le plafond peut être relevé jusqu’à la limite légale de 100 000 euros, selon les conditions internes de chaque établissement.
Étapes concrètes selon votre banque
La procédure varie selon l’interface, mais le schéma est généralement le suivant :
- Connectez-vous à votre application mobile ou à votre espace client en ligne.
- Accédez à la section « Paramètres de paiement », « Virements » ou « Sécurité », selon les banques.
- Repérez l’option « Plafond de virement instantané » ou « Limites de virement ».
- Entrez le nouveau montant souhaité. Une authentification forte (code SMS, empreinte digitale ou confirmation via l’application) est généralement requise.
- La modification est en principe immédiate, parfois soumise à un délai de sécurité de quelques heures selon l’établissement.
Pour les banques traditionnelles dont l’application ne propose pas encore ce paramètre de façon autonome (ce qui peut arriver selon les mises à jour), un appel au service client ou un passage en agence reste nécessaire. Mais depuis octobre 2025, c’est une obligation légale, donc la plupart des interfaces ont été mises à jour. Pour en savoir plus sur les étapes d’un virement en général, consultez notre guide sur comment faire un virement bancaire.
Que faire si votre virement dépasse le plafond ?
Virement classique, fractionnement ou augmentation temporaire : quelle solution choisir ?
Quand un virement instantané est bloqué à cause du plafond, trois options s’offrent à vous :
- Le virement SEPA classique : sans limite de montant (ou avec des plafonds beaucoup plus élevés), il reste la solution de référence pour les grosses sommes. L’inconvénient est le délai de traitement du virement, généralement d’un jour ouvré. Si la situation n’est pas urgente à la seconde, c’est souvent la voie la plus simple.
- Le fractionnement du virement : diviser le montant total en plusieurs virements instantanés distincts. Cette option fonctionne si votre plafond par transaction est la contrainte, mais elle bute sur le plafond journalier si le total dépasse cette limite cumulée. À utiliser avec précaution.
- L’augmentation temporaire du plafond : depuis octobre 2025, vous pouvez relever votre plafond vous-même, effectuer le virement, puis le rabaisser. C’est la solution la plus élégante pour un besoin ponctuel sans modifier durablement votre exposition au risque.
Pourquoi votre virement instantané est refusé et comment réagir vite
Un virement instantané peut être refusé pour plusieurs raisons, pas toujours liées au plafond :
- Le montant dépasse votre plafond par transaction ou journalier (cause la plus fréquente).
- La banque du bénéficiaire ne prend pas en charge le SEPA instantané : toutes les banques ne sont pas encore raccordées au réseau instantané, même si la couverture progresse rapidement en Europe.
- La vérification IBAN/nom du bénéficiaire échoue : depuis octobre 2025, si le nom associé à l’IBAN ne correspond pas aux données renseignées, le virement peut être bloqué ou déclencher une alerte.
- Un problème de provision insuffisante sur le compte.
En cas de refus, commencez par vérifier le message d’erreur affiché par votre banque : il indique généralement la cause. Si c’est le plafond, augmentez-le. Si c’est la non-compatibilité de la banque destinataire, basculez sur un virement classique. Pour aller plus loin sur les causes et recours possibles, consultez notre article dédié au virement bancaire bloqué.
Le plafond en réception : y a-t-il une limite pour recevoir un virement instantané ?
C’est la question que presque personne ne pose, mais que beaucoup de dirigeants devraient se poser. La bonne nouvelle : il n’existe pas de plafond en réception imposé par la réglementation européenne. Le règlement UE 2024/886 ne prévoit aucune limite sur les montants que vous pouvez recevoir via virement instantané.
En pratique, certaines banques appliquent néanmoins des restrictions internes à la réception, notamment pour les comptes récemment ouverts ou les profils jugés à risque. Ces limitations sont rares sur les comptes professionnels établis, mais elles existent. Si vous attendez un virement important et qu’il n’arrive pas dans les 10 secondes habituelles, contactez votre banque pour vérifier qu’aucun filtre de réception ne s’applique à votre compte.
À noter également : si le donneur d’ordre envoie depuis une banque dont le plafond d’émission est inférieur au montant souhaité, c’est son plafond qui bloque l’opération, et non le vôtre. Le plafond s’applique toujours du côté de l’émetteur.
Pour les entrepreneurs qui reçoivent des règlements clients par virement instantané, l’EPI (European Payments Initiative) ambitionne de standardiser davantage ces flux à l’échelle européenne dans les prochaines années, ce qui devrait encore fluidifier les paiements transfrontaliers au sein de la zone SEPA.
FAQ : Plafond virement instantané : limites, modification et solutions
Quel est le plafond maximum légal pour un virement instantané en France ?
Le règlement européen UE 2024/886 fixe un plafond théorique de 100 000 € par transaction, mais chaque banque peut appliquer une limite inférieure. En pratique, les banques françaises plafonnent souvent entre 3 000 € et 25 000 € par transaction selon le type de compte.
Peut-on modifier son plafond de virement instantané soi-même ?
Oui, depuis octobre 2025, le règlement européen oblige les banques à permettre à leurs clients de modifier leur plafond de virement instantané directement depuis l'application mobile ou l'espace en ligne, sans passer par le service client.
Pourquoi mon virement instantané est-il refusé ?
Le dépassement du plafond par transaction ou journalier est la cause la plus fréquente de refus. D'autres raisons possibles : la banque du bénéficiaire n'accepte pas le SEPA instantané, un problème de vérification du bénéficiaire ou une alerte sécurité déclenchée par la banque.
Y a-t-il un plafond pour recevoir un virement instantané ?
En théorie, aucun plafond réglementaire ne s'applique à la réception d'un virement instantané. Certaines banques peuvent toutefois bloquer les réceptions au-delà d'un certain montant pour des raisons de conformité anti-fraude, un point à vérifier directement auprès de votre établissement.
Les néobanques ont-elles des plafonds de virement instantané plus élevés que les banques traditionnelles ?
Pas systématiquement : certaines néobanques comme Revolut ou N26 proposent des plafonds plus flexibles et modulables, mais les comptes d'entrée de gamme sont souvent plus restrictifs. Les comptes professionnels (Qonto, Shine) offrent généralement des limites plus adaptées aux besoins des entreprises.
Le plafond de virement instantané est-il différent pour un compte professionnel ?
Oui, dans la plupart des banques, les comptes professionnels bénéficient de plafonds plus élevés que les comptes particuliers, car les besoins de trésorerie y sont plus importants. Il est conseillé de négocier ce plafond directement avec votre conseiller dédié.